未成工事支出金は、まだ引き渡していない工事にかかったお金をためておく資産の科目です。
決算書の「仕掛品」をそのまま写すと、経審(=経営事項審査)で損をすることがあります。
この記事では、未成工事支出金とは何か、仕掛品との違いや、経審の点数への影響についてやさしく解説します。
ご自身の会社で決算書を建設業財務諸表に組み替える際の参考にしてください。
この記事を書いた人:やさしい行政書士事務所 代表行政書士 宮本 雄介
神奈川県秦野市で、建設業許可・決算変更届・経営事項審査(経審)を中心に、建設業者さまの手続きをお手伝いしています。(執筆・監修者について)
目次
未成工事支出金とは?「工事が終わるまで原価をためておく箱」
国の告示が決めている定義
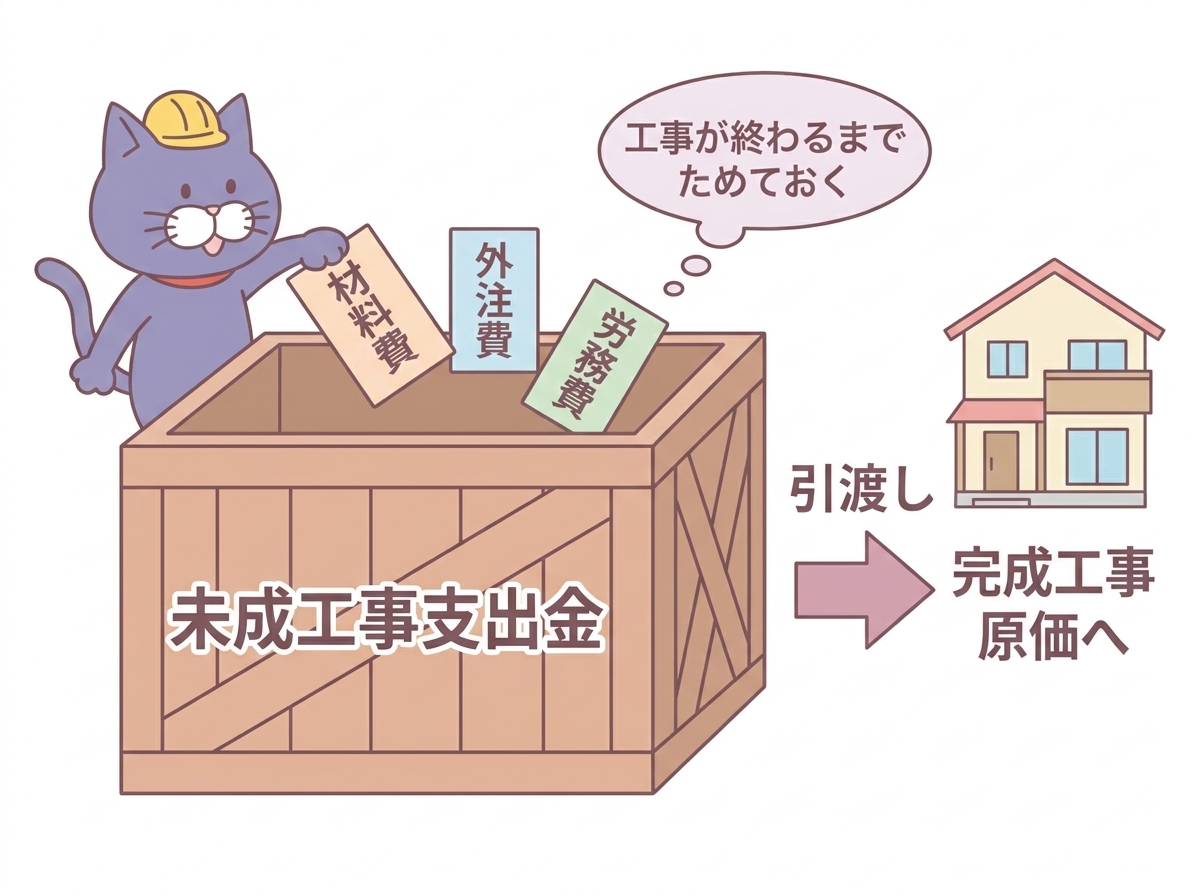
未成工事支出金とは、完成工事原価にまだ計上していない工事費のことです。
工事完成基準で経理している会社なら、まだ引渡しが終わっていない工事にかかった工事費がこれにあたります。材料の購入や外注のための前渡金・手付金なども含まれます。
建設業会計では、工事原価は発生した時点で費用にしません。
その工事が売上に計上されるまで「未成工事支出金」として経理し、売上が確定したときに完成工事原価に振り替えます。
📋 対象となる事業者
建設業許可を持つ会社(法人)は、規模の大小にかかわらず、この告示の勘定科目を使って財務諸表を作ります。
(個人事業主は、個人用の様式で財務諸表を作ります)
材料貯蔵品との違い
似た言葉に「材料貯蔵品」があります。
これは、手持ちの工事用材料・消耗工具器具・事務用消耗品等を指します。
未成工事支出金や、完成工事原価などに処理されなかったものが材料貯蔵品となります。
仕掛品・前渡金との違い|税理士の決算書から読み替える
決算書では「仕掛品」「仕掛工事」「前渡金」などの名前で出てくる
顧問の税理士が作る決算書では、未成工事支出金にあたるものが別の名前になっていることがよくあります。
「仕掛品」「仕掛工事」「前渡金」「棚卸資産」などの名前で表示されているケースです。
逆に、決算書の「前渡金」がすべて未成工事支出金になるわけではありません。未成工事支出金に入る前渡金は、工事の材料の購入や外注のためのものです。
建設業財務諸表では「未成工事支出金」に集める理由
税務申告用の決算書は、課税所得の計算が主な目的です。
勘定科目の設定も会社ごとに異なるため、建設業者にとって重要な情報が記載されていないことも少なくありません。
そのため、ルールに従って「未成工事支出金」などの正しい科目に集め直す必要があります。
実態どおりに正しく振り分けることで、建設業としての実績を正確に示すことができます。
未成工事受入金・完成工事未収入金・工事未払金との関係
4つの科目の対比
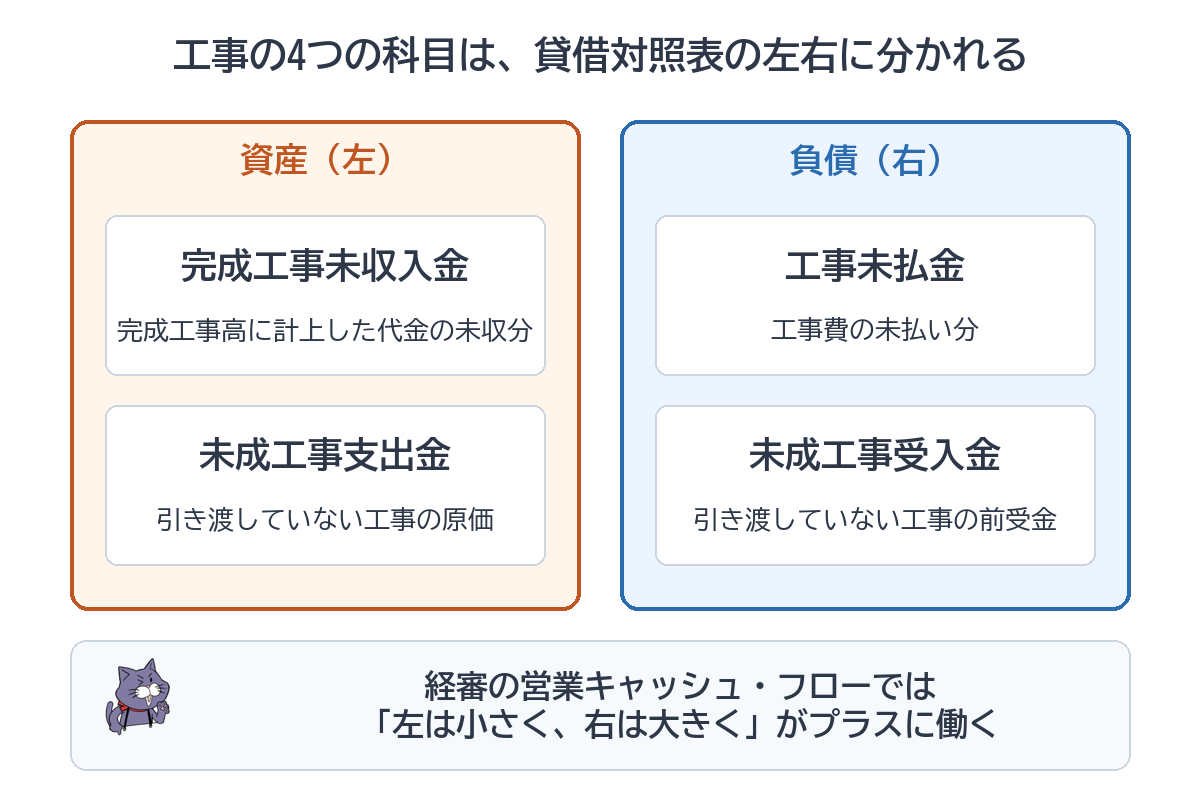
建設業に特有の4つの科目は、貸借対照表(=資産と負債のバランスシート)で次のように並びます。
| 貸借対照表の場所 | 勘定科目 | 意味 |
|---|---|---|
| 左側(資産) | 完成工事未収入金 | 完成工事高に計上した請負代金の未収額 |
| 未成工事支出金 | まだ引き渡していない工事の原価 | |
| 右側(負債) | 工事未払金 | 工事費の未払額(材料代などを含む) |
| 未成工事受入金 | まだ引き渡していない工事の前受金 |
工事1件で見る流れ(例)
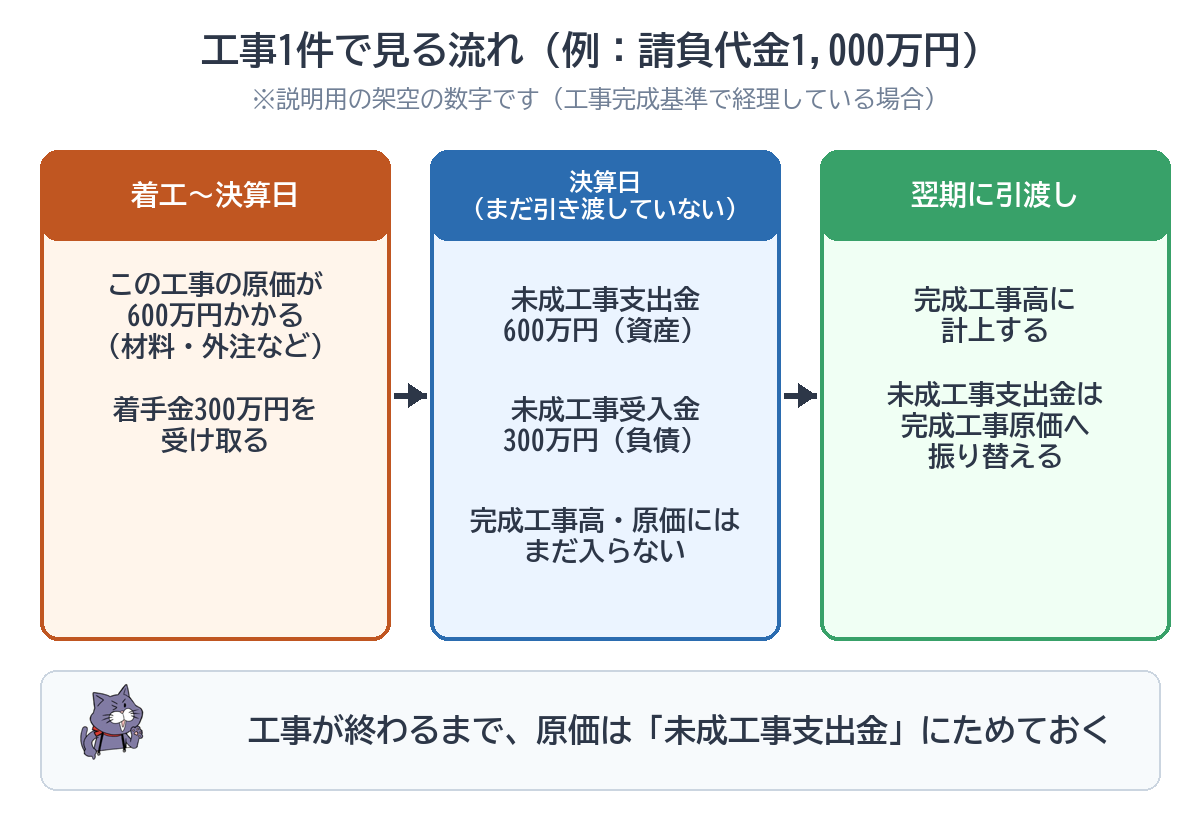
工事完成基準で経理している会社で、請負代金1,000万円の工事を例に考えてみましょう。
決算日までにこの工事の原価(材料費・外注費など)が600万円かかり、着手金300万円を受け取りましたが、引渡しはまだ終わっていません。
この場合、貸借対照表には「未成工事支出金」600万円、「未成工事受入金」300万円が載ります。
損益計算書の「完成工事高」や「完成工事原価」にはまだ入りません。
💡 ポイント
翌期に引渡しが完了すると、請負代金は「完成工事高」に計上され、ためておいた未成工事支出金は「完成工事原価」へ振り替わります。
※工事完成基準で経理している場合の例です。工事進行基準などでは扱いが変わるため、税理士にご確認ください。
経審の点数への影響|Y点の営業キャッシュ・フロー
営業キャッシュ・フローの計算に入る科目
未成工事支出金は、経審(=経営事項審査)の点数にも関わります。
経営状況分析(Y点)の指標のひとつ「営業キャッシュ・フロー」の計算要素になるからです。
経審でいう「棚卸資産」は、未成工事支出金と材料貯蔵品の合計のことです。
また、「受入金」は未成工事受入金を指します。
📋 営業キャッシュ・フローの評価方法
営業キャッシュ・フローは1億円で割った値の2年平均で評価します。
Y点への寄与度は5.7%で、上限値は15.0億円、下限値は−10.0億円です。
※最新の審査要件は管轄の行政庁にご確認ください。
神奈川県での経審の流れ・最新の手引きは、当所の記事「神奈川県の経審(経営事項審査)完全ガイド」にまとめています。
営業キャッシュ・フローは「左は小さく、右は大きく」で覚える
計算式の科目を貸借対照表に並べたとき、「左は小さく、右は大きく」と覚えると分かりやすいです。
計算に使うのは残高そのものではなく前期末からの増減額で、資産側(左)は前期末より減るほど、負債側(右)は前期末より増えるほど、営業キャッシュ・フローにプラスに働きます。
ただし、これは営業キャッシュ・フローという1つの指標の中だけの話です。負債が増えると、Y点の別の指標(負債回転期間など)では不利に働きます。
たとえば、未成工事支出金(左)が前期末200万円から当期末800万円に増えると、増えた600万円分はその年の計算でマイナスになります。
逆に、未成工事受入金(右)が前期末100万円から当期末400万円に増えれば、増えた300万円分はプラスになります。
「仕掛品」を機械的に未成工事支出金にすると損をするケース
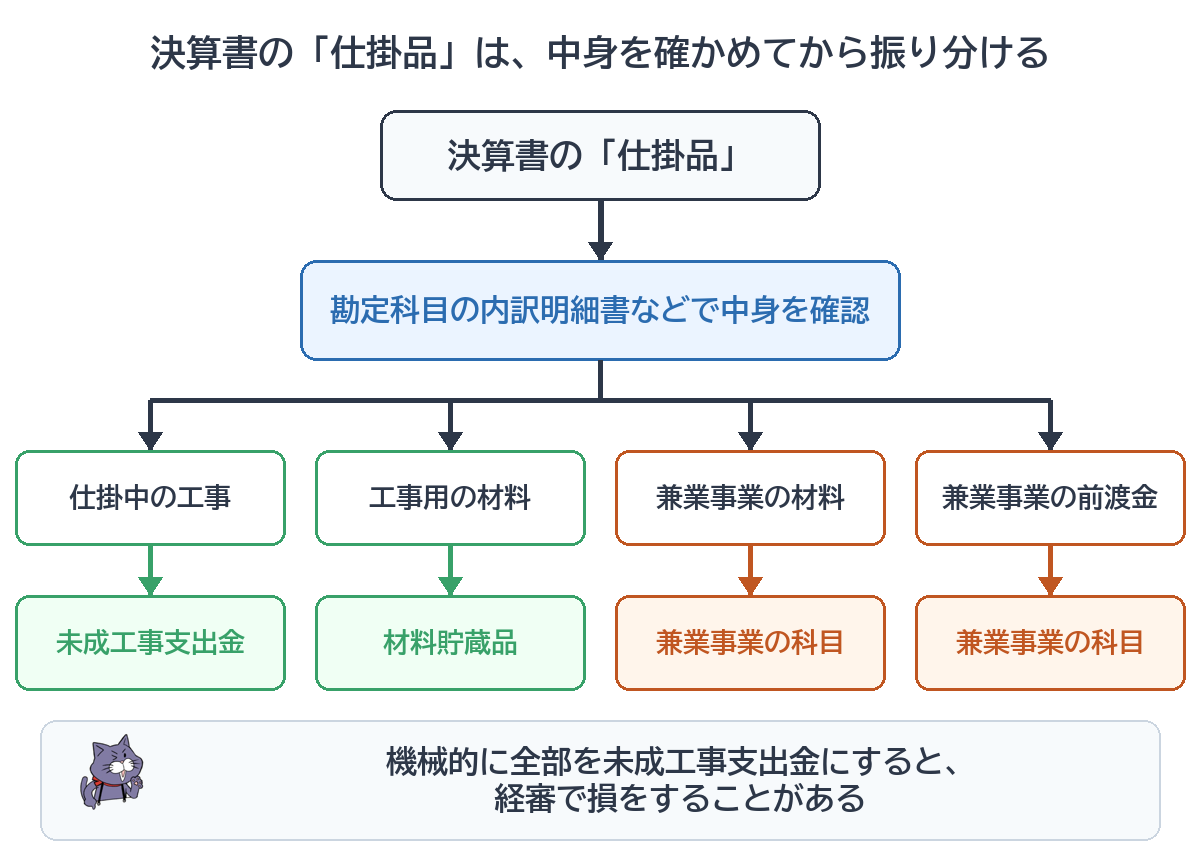
税理士の決算書に「仕掛品」とだけある場合、それが何のお金なのかを精査する必要があります。
工事用の材料なのか、未成工事支出金(=仕掛工事)なのか、あるいは兼業事業用の材料や前渡金なのかを見分けなければいけません。
これらを機械的にすべて「未成工事支出金」へ読み替えて転記してしまうと、経審で損をすることがあります。
決算書だけでは分からないため、確定申告書に添付する「勘定科目の内訳明細書」等でしっかり確認します。
⚠️ 前受金にも注意
決算書の「前受金」を、機械的に兼業事業の前受金として転記するのも危険です。
工事の前受金(=未成工事受入金)がプラスに働かず、経審で損をすることがあります。
決算変更届で毎年出す|注記表と経理のチェックポイント
建設業許可業者は、毎事業年度終了後4か月以内に決算変更届(=事業年度終了の届出)を出します。
このときに提出する建設業財務諸表が、経審を受けるときのベースになります。
財務諸表の「個別注記表」には、棚卸資産の評価基準や評価方法を書きます。
未成工事支出金などの棚卸資産があるのに、評価方法の欄に「該当なし」とだけ書いている例をよく見かけます。棚卸資産がある以上、何らかの方法で金額を出しているはずなので、顧問の税理士に確認して「個別法による原価法」など実際の方法を記載します。
また、経審で加点対象となる「経理処理の適正を確認した旨の書類」の確認項目には、前期と比べて概ね20%以上増減している科目(特に未成工事支出金などの棚卸資産)の内容を検証する、という項目があります。
※最新の要件や様式については、管轄の行政庁にご確認ください。
よくある質問(FAQ)
仕掛品と未成工事支出金は同じ?
決算書では、未成工事支出金にあたるものが「仕掛品」という名前で表示されていることがあります。
ただし、仕掛品には工事用の材料や兼業事業の分が混ざっていることもあるため、勘定科目の内訳明細書などで中身を確かめてから振り分けます。
未成工事支出金は流動資産?工事が長く止まったら?
主たる営業取引で発生した資産や負債は「正常営業循環基準」により、流動資産・流動負債に入れます。
事故やトラブル等で工事が長期中断して決算をまたいだ場合でも、未成工事支出金や未成工事受入金は流動に計上し続けます。
ただし、代金の回収が見込めなくなった工事は、下の「回収できない工事の原価はどうする?」のとおり、原価を損失に計上するかどうかを検討します。
個人事業主の決算書でも必要?
個人事業主の許可業者も、決算変更届で財務諸表を出します。ただし、法人とは別の個人用の様式を使います。
詳しいルールや書き方については、管轄の行政庁の手引き等でご確認ください。
仕訳や消費税の扱いはどうなりますか?
工事進行基準などの細かな会計処理や、消費税の仕入税額控除の時期については、会社の状況によって扱いが変わります。
税務の専門的な判断が必要になるため、必ず顧問の税理士にご確認ください。
回収できない工事の原価はどうする?
経審で加点対象となる「経理処理の適正を確認した旨の書類」の確認項目には、発注者に生じた特別の事由で施工を中断している工事や、契約上の重要な問題等が発生した工事で代金回収が見込めないものは、その原価を損失に計上して未成工事支出金から控除している、という項目があります。
個別の処理は、顧問の税理士にご確認ください。
まとめ
- 未成工事支出金は、まだ引き渡していない工事にかかった原価をためておく科目です。
- 税理士の決算書にある「仕掛品」や「前渡金」は、勘定科目の内訳明細書で中身を確認します。
- 機械的に組み替えると、経審(Y点の営業キャッシュ・フロー)の点数で損をすることがあります。
- 営業キャッシュ・フローの計算では「左(資産)は小さく、右(負債)は大きく」がプラスに働きます(前期末からの増減で見ます。負債回転期間など他の指標では、負債の増加は不利です)。
- 決算変更届や経審に向けて、実態どおりに正しく振り分けることが大切です。
📢 決算書の「仕掛品」「前受金」、そのまま写していませんか
税理士さんの決算書を、建設業財務諸表にどう組み替えるか。未成工事支出金・未成工事受入金の振り分けは、経審のY点にもつながります。
決算書と勘定科目の内訳明細書をお持ちいただければ、決算変更届・経審に向けた組替えの考え方を一緒に確認します。税務の判断は、顧問の税理士さんと連携して進めます。
初回のご相談は無料です。まずは「財務諸表の組替えのことで」とだけお伝えください。😊
📞 お電話:0463-57-8330(平日9:00〜18:00)
💬 LINEで相談:友だち追加はこちら
✉️ メールで相談:お問合せフォーム
やさしい行政書士事務所
代表行政書士 宮本 雄介
〒257-0003 神奈川県秦野市南矢名2123-1 オレンジハイツ今井2E
電話 0463-57-8330
参考・出典
- 昭和57年建設省告示第1660号(建設業法施行規則別記様式第15号及び第16号の国土交通大臣の定める勘定科目の分類を定める件・最終改正 令和4年国土交通省告示第473号)
- 国土交通省 関東地方整備局『経営規模等評価申請・総合評定値請求の手引き』
- 神奈川県『建設業許可申請の手引き』(令和8年度版)/神奈川県『経営事項審査の手引き』(令和8年7月1日版)第2分冊
- 建設業法第11条第2項
- 『建設業経営事項審査制度の実務と究極的評点アップ対策』第4章・巻末資料
※この記事は2026年10月9日時点の情報に基づいています。法令解説を目的としており、個別の事案への適用を保証するものではありません。手続きの際は最新の手引き・告示をご確認ください。