2026年10月6日時点の法令と、国税庁の資料(タックスアンサーは令和8年4月1日現在)にもとづいて書いています。
「請書に貼る印紙は、いくらのものを買えばいいのだろう」
「1,000万円の工事なのに、本則の表と軽減の表で額が違って見える」
「電子契約にすれば印紙はいらないと聞いた。本当だろうか」
工事請負契約書の印紙について、こんな迷いはありませんか。
この記事は、元請・下請の建設会社で契約書を扱う事務担当の方と、一人親方の方に向けて書いています。
先に結論をお伝えします。
- 紙で交わす工事請負契約書は、印紙税の「第2号文書」です。印紙の額は、契約書に書かれた契約金額で決まります。
- 令和9年3月31日までに作る契約書は、契約金額が100万円を超えるとき、税額が軽減されます。1,000万円超5,000万円以下なら1万円です(軽減後)。
- 100万円以下の契約書には、軽減はありません。1万円以上なら200円です。
- 消費税額を区分して書くかどうかで、印紙の額が変わることがあります。契約金額が1,100万円(税込)の例では、5,000円の差になります。
- 注文書と請書では、貼るのは請書です。ただし、注文書にも貼る場合があります。
- 電子契約は、印紙税の対象になりません。ただし、建設業法の条件を満たす必要があります。
この記事では、次の順に整理します。
- 工事請負契約書は第2号文書
- 印紙の税額表(軽減後と本則)
- 金額の読み方(消費税の書き方で額が変わる)
- 注文書と請書、どちらに貼る?
- 変更契約書(書き方で記載金額が変わる)
- 基本契約書(第7号との関係)
- 一人親方への「業務委託契約書」
- 電子契約で印紙が不要になる条件
- 貼り忘れたときの過怠税
- よくある質問
書いているのは、神奈川県秦野市で建設業許可・経営事項審査(公共工事の入札に必要な会社の評価)・補助金などを扱う、やさしい行政書士事務所の代表行政書士 宮本 雄介です。
印紙税の税額は、国税庁の資料で確かめたものだけを載せています。個別の契約への当てはめは、最後は税務署の判断になります。
目次
工事請負契約書は「第2号文書」|印紙が必要になる書類
請負とは「仕事の完成」を約束する契約
請負とは、仕事の完成を約束し、完成に対して報酬を受け取る契約です。
国税庁は、請負についての契約書を「第2号文書(請負に関する契約書)」としています。印紙税では、課税される文書を種類ごとに「第○号文書」と番号で呼びます。工事請負契約書と工事注文請書は、第2号文書の例として挙がっています(国税庁 No.7102)。
納める人は「契約書を作った人」
印紙税を納めるのは、課税文書の作成者です(印紙税法3条1項)。
1通の契約書を、元請と下請が共同で作った場合は、連名の全員が連帯して納める義務を負います(同条2項)。連帯とは、全員がそれぞれ全額を納める責任を負う、という意味です。
印紙は、契約書を作る時までに貼ります。印紙を貼ったら、契約書と印紙の模様にかけて、ハンコか署名で消します。これが消印です。消す義務は印紙税法8条2項、消し方は印紙税法施行令5条が定めています。
契約書を2通作ったら、2通とも課税
契約書の原本を2通作り、お互いに1通ずつ持つことがあります。
双方の署名や押印があり、どちらも契約の成立を証明する文書なら、2通とも課税の対象です(国税庁 No.7120)。
一方、署名も押印もない、ただのコピーは課税されません。ファクスやメールで送り、相手が印刷した書類も、写しと同じ扱いで課税されません。
工事請負契約書の印紙の税額表|軽減措置の額と本則
税額は契約金額ごと。軽減は令和9年3月31日まで
国税庁によると、平成26年4月1日から令和9年3月31日までに作る建設工事の請負契約書は、記載された契約金額が100万円を超える場合に、税額が軽減されます(国税庁 No.7108・租税特別措置法91条)。
| 契約書に記載された契約金額 | 軽減後の税額(令和9年3月31日まで) | 本則の税額 |
|---|---|---|
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上〜100万円以下 | 200円(軽減なし) | 200円 |
| 100万円超〜200万円以下 | 200円 | 400円 |
| 200万円超〜300万円以下 | 500円 | 1,000円 |
| 300万円超〜500万円以下 | 1,000円 | 2,000円 |
| 500万円超〜1,000万円以下 | 5,000円 | 1万円 |
| 1,000万円超〜5,000万円以下 | 1万円 | 2万円 |
| 5,000万円超〜1億円以下 | 3万円 | 6万円 |
| 1億円超〜5億円以下 | 6万円 | 10万円 |
| 5億円超〜10億円以下 | 16万円 | 20万円 |
| 10億円超〜50億円以下 | 32万円 | 40万円 |
| 50億円超 | 48万円 | 60万円 |
| 契約金額の記載なし | 200円 | 200円 |
出典:国税庁 No.7102(本則)、No.7108(軽減)。
※1万円未満でも、基本契約書のように第7号文書にも当たり、後で説明する「通則3イ」で第2号文書とされるものは、非課税になりません(印紙税法 別表第一 第2号の非課税物件欄のかっこ書き)。
100万円以下は「軽減で安くなる」のではない
よくある勘違いが、ここです。
軽減の対象は、契約金額が100万円を超えるものだけです。100万円以下は、軽減の対象外です。1万円以上なら、200円がそのままかかります。
軽減が終わったあとは、まだ決まっていません
軽減措置は、令和9年3月31日までに作る契約書が対象です。
令和9年4月1日以降に作る契約書は、措置が延長されなければ本則の税額になります。延長されるかどうかは、今後の税制改正で決まります(要確認)。国税庁の最新ページで、ご確認ください。
建設工事以外の請負が一緒に書かれていても、全体が軽減対象
国税庁の例を紹介します。建物の建設工事(5,000万円)と、建物の設計(500万円)が1通に書かれている契約書です。契約金額は合計5,500万円になります。
この場合、全体が軽減の対象で、印紙税額は3万円です(No.7108)。
契約金額の読み方|消費税の書き方ひとつで、印紙が変わることも
消費税額が分かれば、その分は金額から引ける
印紙税では、税額を決める基準になる金額を「記載金額」と呼びます。契約書に消費税額が区分して書かれていれば、消費税額は記載金額に含めません。
国税庁の例(No.7124)は、次のとおりです。ただし、この例は広告の請負契約書です。税額も本則で示されています(1万円と2万円)。広告の請負は建設工事ではないため、軽減の対象外です。
- 「請負金額1,100万円、うち消費税額等100万円」と書く:記載金額は1,000万円(本則1万円)
- 「請負金額1,100万円 税抜価格1,000万円」と書く:記載金額は1,000万円(本則1万円)
- 「消費税額等10パーセントを含む」「請負金額1,100万円(税込)」と書く:消費税額が明らかとは言えず、記載金額は1,100万円(本則2万円)
記載金額の決め方は、建設工事の契約書でも同じ考え方です。そこで、同じ書き方を建設工事の請書に当てはめた場合の、軽減後の税額で比べます。
| 書き方 | 記載金額 | 軽減後の印紙 |
|---|---|---|
| 「うち消費税額等100万円」 | 1,000万円 | 5,000円 |
| 「税込1,100万円」だけ | 1,100万円 | 1万円 |
この1,000万円の例では、書き方ひとつで印紙が5,000円変わります。差の大きさは金額帯によって変わります。たとえば、5,000万円の境目をまたぐ場合は、軽減後で1万円と3万円の差になります。
消費税の免税事業者は、引けません
この扱いは、消費税の課税事業者が作る文書が対象です。免税事業者は、区分して書いても、その金額は記載金額から引けません(No.7124の注)。
一人親方が請書を作るときは、ご自分が課税事業者かどうかを、先に確認してください。
金額が書かれていなければ、原則200円
契約書に契約金額が書かれていなければ、原則として「記載金額なし」で200円です。
ただし、金額を直接書いていなくても、次の場合は、その金額が記載金額になります(印紙税法 別表第一 通則4ホ)。
- 単価と数量などから、契約金額を計算できる場合
- 金額の書かれた見積書や注文書を、名称・日付・番号などで引いていて、当事者の間で契約金額が明らかな場合(例:「○年○月○日付 注文書第○号のとおりお請けします」)。ただし、引いた見積書や注文書が、それ自体で課税文書の場合を除きます
建設業の請書は、注文書を番号で引く書き方がよくあります。その注文書が課税文書でなければ、注文書の金額で印紙の額が決まります。
一方、引いている注文書が、それ自体で課税される文書(双方の署名・押印がある注文書など、第2号文書に当たるもの)なら、その金額は請書の記載金額になりません(通則4ホ(二)のかっこ書き「この表に掲げる文書を除く」)。請書にほかに金額の手がかりがなければ、記載金額なしとして200円です。
ただし、金額が書かれていないからといって、安く済む工夫になるわけではありません。契約金額は、建設業法19条1項が定める記載事項の1つ(請負代金の額)です。書かない形が、法に合うかどうかは別の話です。
注文書と請書、どちらに貼る?
請書には貼る
請書(注文請書)は、契約の成立を証明する文書です。工事注文請書は、第2号文書の例として、国税庁が挙げています(No.7102)。
請書を作るのは、請け負う側です。納める義務があるのも、請書を作った人です(印紙税法3条1項)。
注文書は、原則として貼らない
注文書は、一般には「契約の申込み」を示すだけです。契約の成立を証明するものではないため、契約書には当たりません(国税庁 No.7118)。
ただし、注文書にも貼る場合が3つある
国税庁の質疑応答事例は、次の3つの場合は、注文書が第2号文書になるとしています(工事注文書等・基本通達21条2項)。
- 基本契約書や約款に基づく注文書:基本契約書や約款に基づく申込みと書かれていて、注文書を出すだけで自動的に契約が成立する定めがある場合です。
- 見積書などに基づく注文書:見積書など、請け負う側が作った書類に基づく申込みと書かれている場合です。
- 注文者と請負人の双方の署名または押印がある注文書
1と2には、例外があります。「別に請書を作る」と書かれている注文書は、課税文書として扱わない取扱いです。
3は、別に請書を作ると書いてあっても、課税されます。双方の署名・押印があるからです。
元請から届いた注文書に、請け負う側のハンコを押して返していませんか。その注文書が3に当たらないか、確認してください。
当事務所は、建設業許可の相談で、工事の実績を確認する資料として、契約書・注文書・請書を拝見することがあります。許可の要件を確かめる場面では、こうした書類が整っているかどうかが、そのまま手続きのしやすさにつながります。
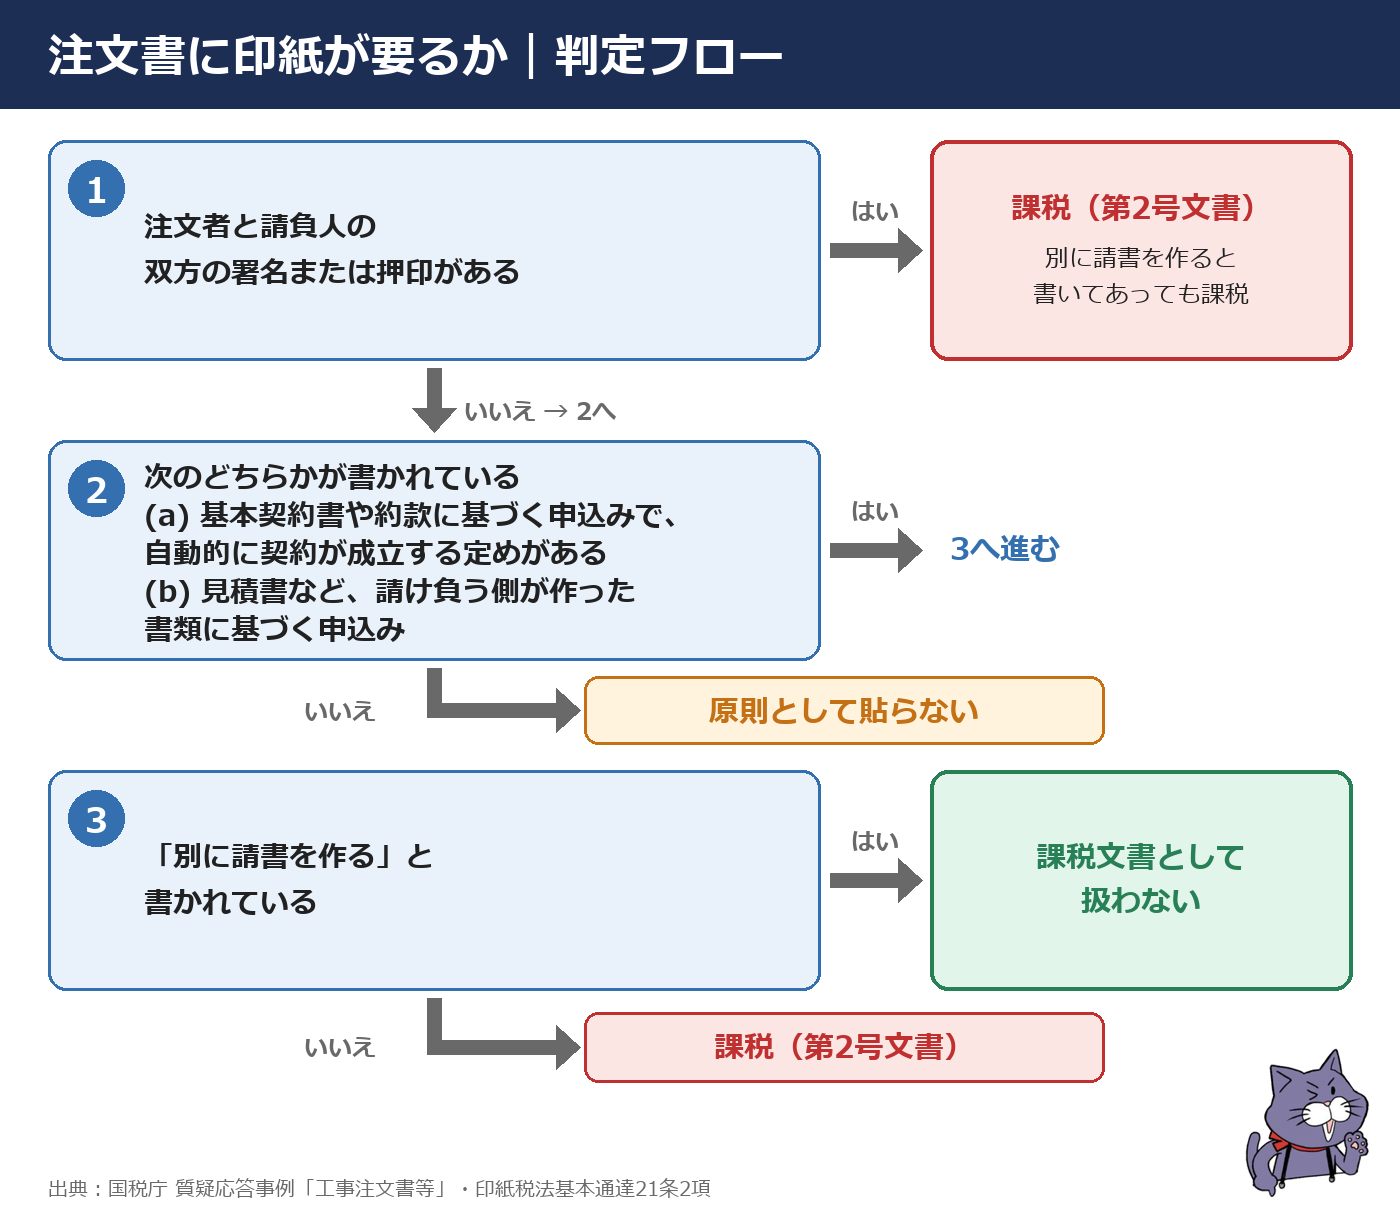
注文書に印紙が要るか|判定フロー
上の3つの場合を、順番に確認できる形にまとめます。
| 順番 | 確認すること | 「はい」の場合 | 「いいえ」の場合 |
|---|---|---|---|
| 1 | 注文者と請負人の双方の署名または押印がある | 課税(第2号文書)。別に請書を作ると書いてあっても課税 | 2へ |
| 2 | 次のどちらかが書かれている。(a)「基本契約書や約款に基づく申込み」で、注文書を出すだけで自動的に契約が成立する定めがある (b)「見積書など、請け負う側が作った書類に基づく申込み」 | 3へ | 原則として貼らない(契約の申込みを示すだけ) |
| 3 | 「別に請書を作る」と書かれている | 課税文書として扱わない | 課税(第2号文書) |
注文書と請書だけで済ませてよいかは、別の問題
印紙の話とは別に、建設業法の面でも注意があります。
基本契約書も約款もなく、注文書と請書だけで契約する形は、国交省のガイドラインが元請と下請の契約について19条1項違反の例としています。くわしくは、工事請負契約書の書き方をご覧ください。
下請に工事を出すときの、ほかの書類の話は、再下請負通知書は誰が出す?と施工体系図の書き方で整理しています。
自社の注文書・請書の運用が、印紙と建設業法の両面で合っているか不安なときは、書式を見ながら一緒に確認します。無料相談は 0463-57-8330(やさしい行政書士事務所)へ。
変更契約書の印紙|書き方で記載金額が変わる
追加工事で金額が変わったときの考え方
追加工事で契約金額を変えたときは、変更の内容を書面にします(建設業法19条2項)。この変更契約書にも、印紙税がかかる場合があります。
記載金額は、次の2点で決まります(国税庁 No.7123・印紙税法別表第一 通則4ニ・印紙税法基本通達30条)。「通則」とは、印紙税の全体に共通する、金額の決め方などのルールです。
- 変更前の契約書が作成されていることが明らかか。名称・文書番号・契約年月日などの記載で特定できる場合や、変更前の契約書と一体で保管している場合などが、これに当たります(基本通達30条2項)。ただし、名称などを書いても、変更前の契約書が実際に作られていなければ、当たりません。
- 変更金額が分かる書き方か、変更後の金額だけの書き方か
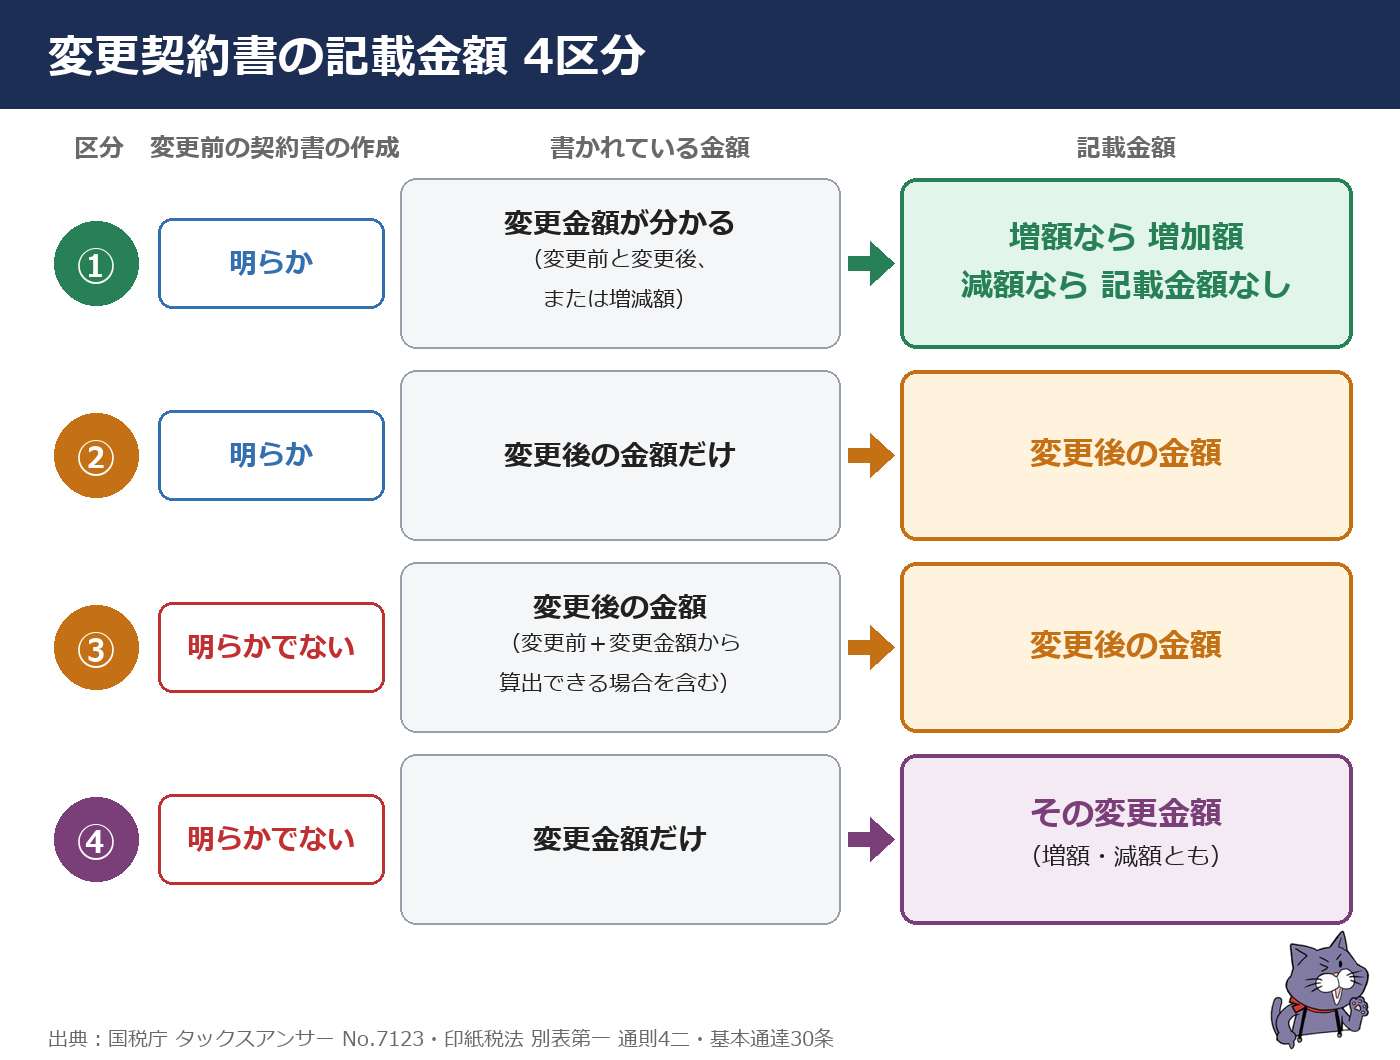
記載金額の4区分
| 区分 | 変更前の契約書の作成 | 書かれている金額 | 記載金額 |
|---|---|---|---|
| ① | 明らか | 変更金額が分かる(変更前と変更後の両方の金額、または増減額) | 増額なら増加額。減額なら記載金額なし |
| ② | 明らか | 変更後の金額のみ(変更金額が分からない) | 変更後の金額 |
| ③ | 明らかでない | 変更後の金額(変更前の金額+変更金額から算出できる場合を含む) | 変更後の金額 |
| ④ | 明らかでない | 変更金額のみ | その変更金額(増額・減額とも) |
例で確かめる
当初の請負金額が1,000万円の工事で、追加工事により150万円を増額したとします。書き方ごとの記載金額と、軽減後の印紙は次のとおりです。
| 変更契約書の書き方 | 区分 | 記載金額 | 軽減後の印紙 |
|---|---|---|---|
| 当初契約書の名称・契約年月日を書き、「1,000万円を1,150万円に変更」と書く | ① | 150万円 | 200円(本則400円) |
| 当初契約書の名称・契約年月日を書き、「150万円増額する」と書く | ① | 150万円 | 200円(本則400円) |
| 当初契約書の名称・契約年月日を書き、「変更後の請負金額1,150万円」とだけ書く | ② | 1,150万円 | 1万円 |
| 当初契約書の記載がなく一体保管もせず、「変更後の請負金額1,150万円」と書く | ③ | 1,150万円 | 1万円 |
| 当初契約書の記載がなく一体保管もせず、「150万円増額する」とだけ書く | ④ | 150万円 | 200円(本則400円) |
同じ工事で、100万円を減額する変更契約書を、当初契約書の名称・契約年月日を書いて作ったときは、記載金額なしで200円です。
当初の契約書が作成されていることが明らかで、変更前と変更後の金額か増額分が書いてあれば、記載金額は増額分です。変更契約書には、実際に合意した内容を、そのまま書いてください。
当初が電子契約で、変更だけ紙にするときは要注意
当初の契約を電子契約で交わし、変更だけを書面にする場合があります。
国税庁は、このケースを質疑応答事例で示しています(電磁的記録(電子契約)に係る契約金額等を記載した変更契約書の記載金額・令和7年8月1日現在)。この事例は、変更契約書に「変更前の契約金額」と「増加金額」を書いた場合を取り上げています。
印紙税法では、電磁的記録(電子データ)は文書に含まれません。そのため、当初の電子契約は、「変更前の契約金額を記載した文書」には当たりません。変更契約書に当初の契約日や表題を書いても、「変更前の契約金額を記載した文書が作成されていることが明らか」な場合には当たりません。
その結果、書き方によって記載金額が分かれます。
- 変更前の金額と増加金額の両方を書いた場合:区分③に当たります(変更前の金額+変更金額から変更後の金額が分かる場合です)。記載金額は、変更後の金額(当初の金額と増額分の合計)になります。増額分だけとはなりません。
- 増加金額だけを書いた場合:区分④に当たります。記載金額は、書かれた増加金額です。
同じ追加工事でも、当初が紙か電子かで、印紙の額が変わることがあります。当初が電子契約の場合は、変更契約書の書き方を決める前に、この違いを知っておいてください。
基本契約書の印紙|第7号文書との関係
基本契約書は4,000円になることがある
元請と下請が、継続して工事をやり取りするときは、基本契約書を交わすことがあります。
営業者の間で、請負などの複数の取引を続けるために、共通の取引条件を定めた契約書は、第7号文書(継続的取引の基本となる契約書)になることがあります。税額は、1通4,000円です(国税庁 No.7104)。
条件は、次の2つです。
- 目的物の種類、取扱数量、単価、対価の支払方法、債務不履行の場合の損害賠償の方法、再販売価格のうち、1つ以上を定めている。
- 契約期間が3か月以内で、更新の定めがないものではない。
契約金額が書いてあれば、第2号。書いてなければ、第7号
1通の文書が、第2号と第7号の両方に当たることがあります。
印紙税法の「通則3」は、2つ以上の号に当たる文書を、どの号として扱うかを決める振り分けルールです。次のように決めています(別表第一・通則3イ)。
- 契約金額の記載があるもの:第2号文書
- 契約金額の記載がないもの:第7号文書
基本契約書に工事ごとの金額を書かず、単価や支払方法だけを定める形なら、4,000円になる可能性があります。工事ごとの注文請書は、そこに金額が書かれていれば、請書として第2号文書です。
ただし、基本契約書が第7号の条件を満たすかどうかは、中身を見て決まります。第7号に当たらなくても、記載内容によっては第2号に当たります。個別の判断は、税務署で確認してください。
一人親方への「業務委託契約書」も、請負なら課税
名前ではなく、中身で決まる
題名が「業務委託契約書」でも、仕事の完成を約束し、その報酬を受け取る内容なら、請負に当たります。建設工事の施工を任せる契約は、その典型です。請負なら、第2号文書です(No.7102)。
題名を変えても、印紙の要否は変わりません。
なお、建設業法24条が「名義を問わず請負とみなす」と定めているのは、建設業法の話です。印紙税は、印紙税法と国税庁の取扱いで判断します。
一人親方が請書を出すとき
一人親方が、元請に請書を出すなら、その請書の作成者は一人親方です。印紙を貼るのも、一人親方です(印紙税法3条1項)。
請書に印紙を貼る費用を、実際に誰が持つかは、当事者の話し合いで決められます。契約書に書いておくと、あとで揉めません。
建設業法側のルールも、あわせて確認してください。契約書面に何を書くかは、建設業法19条が定めています。
電子契約なら印紙は不要?|条件は2つの法律にまたがる
印紙税の面:電磁的記録は課税されない
印紙税の対象は、課税物件表に掲げられた「文書」です(印紙税法2条)。電磁的記録(電子データ)は、文書に含まれません。
国税庁の質疑応答事例が、これを建設工事の例で示しています(取引先にメール送信した電磁的記録に関する印紙税の取扱い・令和7年8月1日現在)。
建設工事を請け負う会社が、書面の注文請書の代わりに、電子署名を付けた電磁的記録をメールで送る事例です。回答は、印紙税は課税されない、でした。
建設業法の面:「電子契約にします」だけではできない
印紙が不要になる、とだけ聞いて電子契約に変えるのは、順序が逆です。
建設業法19条3項は、電子契約を認めています。ただし、次の条件があります(施行令5条の5、施行規則13条の4〜13条の6)。
- 相手の承諾:あらかじめ、使う電子的な方法の種類と、ファイルへの記録の方式を示して、承諾を得ます(施行規則13条の5・13条の6)。
- 書面にできること:相手が、記録を出力して書面を作れること。
- 改ざんの確認:内容が書き換えられていないか、確認できる措置があること。
- 本人確認:相手が本人であることを、確認できる措置があること。
- 閲覧させる方式のときは通知:契約の内容をファイルに記録した(する)ことを、相手に通知します。相手が閲覧したことを確認できたときは、通知は要りません(施行規則13条の4第3項)。
国土交通省は、「電磁的措置による建設工事の請負契約の締結に係るガイドライン」(令和7年9月30日)を出しています。電子契約に切り替える前に、確認してください。
電子で交わしても、建設業法19条1項の記載事項は、書面と同じように必要です。くわしくは、工事請負契約書の書き方の電子契約の章をご覧ください。
電子契約にすると、どれくらい違う?
たとえば、契約金額が500万円超1,000万円以下の工事の請書なら、軽減後の印紙は1通5,000円です。
年に20件あれば、10万円です(あくまで計算例です)。ただし、電子契約サービスの利用料と比べる必要があります。費用は、サービスごとに異なります(要確認)。
紙のままのほうが、扱いやすい場面もある
次の場合は、紙のままのほうが自然です。
- 相手が、電子契約の承諾をしてくれない
- 相手が、紙の契約書しか受け付けない
承諾のない電子契約は、建設業法の条件を満たしません。「印紙が不要だから」という理由だけで、押し切らないでください。
印紙を貼り忘れたら|過怠税の額
3つの場合で額が違う
国税庁の説明(No.7131・印紙税法20条)をまとめます。過怠税とは、印紙を貼らなかったときなどに、本来の印紙税とは別に課される税金です。
| 状況 | 過怠税の額 |
|---|---|
| 印紙を貼っていなかった | 本来の印紙税額の3倍(本来の税額+その2倍) |
| 貼っていなかったが、調査の前に自分から申し出た | 本来の印紙税額の1.1倍 |
| 印紙は貼ったが、消印がなかった | 消印のなかった印紙の額面と同額 |
貼っていなかった場合と、消印がなかった場合は、過怠税の合計が1,000円に満たなくても1,000円になります(印紙税法20条4項)。たとえば、200円の印紙を貼り忘れたときは、600円ではなく1,000円です。調査の前に自分から申し出て1.1倍で済む場合は、この最低額はありません(同条5項)。
過怠税は、法人税や所得税の計算で、経費にはなりません。
契約が無効になる、という話ではない
印紙を貼っていなかったことで、契約が無効になる、という話を聞くことがあります。
印紙税法は、税金のルールを定めた法律です。条文を確認しましたが、印紙がないと契約が無効になるという定めは見当たりません。契約の効力と印紙税は、別の話として整理してください。
気づいたら、税務署の調査を受ける前に、「印紙税不納付事実申出書」を所轄の税務署へ出してください。過怠税は1.1倍で済みます(No.7131)。
自分の契約書の印紙を決める手順
迷ったら、次の順番で確認してください。
- その書面は、紙で交わすか。電子なら、印紙税はかかりません(建設業法の条件は別に確認)。
- 紙なら、請書か契約書か。注文書だけのときは、3つの例外に当たるか確認する。
- 契約金額を確認する。消費税額が区分されているか確認する。金額を書いていなくても、単価と数量や、引用した見積書・注文書から金額が分かれば、その金額で決まる(引用した見積書・注文書が、それ自体で課税文書の場合を除く)。
- 100万円以下なら200円(1万円未満は非課税)。100万円超なら、軽減後の表で額を見る。
- 基本契約書なら、金額の有無で第2号か第7号かを確認する。
- 変更契約書なら、当初の契約書が作成されていることが明らか(名称・日付などで特定できる等)か、増額分が分かる書き方か(4区分のどれか)を確認する。
- 契約書を2通作るなら、2通とも貼る必要があるか確認する。
よくある質問(FAQ)
小さな工事(50万円)でも、印紙は要りますか?
1万円以上の契約書なら、200円の印紙が必要です。軽減は、100万円を超える契約書だけが対象です。1万円未満は、非課税です。
注文書にも印紙は要りますか?
原則として、要りません。ただし、次の注文書は課税されます。
- 双方の署名または押印がある注文書(別に請書を作ると書いてあっても課税)
- 基本契約書や約款に基づく申込みで、注文書だけで自動的に契約が成立する定めがあるもの(別に請書を作ると書いてあれば課税しない)
- 見積書など、請け負う側が作った書類に基づく申込みと書かれたもの(別に請書を作ると書いてあれば課税しない)
くわしくは、本文の判定フローをご覧ください。
契約書の印紙代は、誰が負担しますか?
税務署に対して納める義務があるのは、契約書の作成者です。連名で作った契約書は、連名の全員が連帯して納めます。実際の費用を誰が持つかは、話し合いで決めます。
契約書のコピーにも、印紙は要りますか?
署名や押印のない、ただのコピーには要りません。メールやファクスで送った書類を、相手が印刷したものも同じです(No.7120)。
令和9年4月1日以降は、どうなりますか?
軽減措置は、令和9年3月31日までに作る契約書が対象です。延長されるかどうかは、今後の税制改正で決まります(要確認)。
電子契約の契約書は、印刷して保管しても大丈夫ですか?
国税庁は、ファクスや電子メールで送られ、送付先で出力した文書は、写しと同様の扱いとしています(No.7120)。
ただし、電子契約サービス上の契約書を、当事者が自分で印刷して保管する場合まで同じ扱いになるかは、本記事で挙げた資料からは言い切れません(要確認)。出力した書面に、双方で署名や押印をすると、契約書の扱いが変わる可能性もあります。不安なときは、税務署にご確認ください。
まとめ|工事請負契約書の印紙を、迷わず決めるために
- 紙の工事請負契約書は、第2号文書。額は契約金額で決まる。
- 100万円超は、令和9年3月31日まで軽減。100万円以下は、200円。
- 貼るのは請書。注文書は、3つの例外を確認する。
- 消費税額を区分して書くと、記載金額が下がることがある(1,000万円の例では印紙が5,000円変わる)。
- 変更契約書は、当初の契約書が作成されていることが明らか(名称・日付などで特定できる等)で、増額分が分かる書き方なら、記載金額は増額分。どちらかが欠けると、変更後の金額になることがある。
- 電子契約は、印紙税の対象外。ただし建設業法の承諾などの条件が必要。
契約書の点検は、まず無料相談から
「うちの請書や契約書の書き方は、建設業法に合っているだろうか」
「電子契約に切り替えるとき、承諾の取り方はこれでいいのか」
そんなときは、やさしい行政書士事務所にご相談ください。
ご相談いただける内容は、次のとおりです。
- 契約書が建設業法19条の記載事項を満たしているかの点検
- 注文書と請書の運用の整え方
- 電子契約に切り替えるときの承諾書面など、建設業法側の整え方
- 建設業許可や経営事項審査の手続き
無料相談のお電話は、0463-57-8330です。
契約書の点検は、まず無料相談から
お電話は平日 9:00〜18:00(面談中は折り返します)/フォーム・LINEは24時間受付
お電話が難しい方は、お問い合わせフォームからもご連絡いただけます。
秦野市を中心に、神奈川県央の建設業の方のご相談を承っています。建設業許可の新規・更新・決算変更届のご案内は、建設業許可は秦野の地元行政書士へをご覧ください。毎年の決算変更届は、決算変更届は自分でできる?必要書類と手順で解説しています。建設業許可の料金は、建設業許可の料金表にまとめています。
なお、印紙税の個別の判断は、国税庁の表や所轄の税務署でご確認ください。紛争の代理は弁護士の領域です。必要に応じて、適切な専門家をご案内します。
出典
- 国税庁 タックスアンサー No.7102 請負に関する契約書・No.7104 継続的取引の基本となる契約書・No.7108 軽減措置・No.7118 申込書、注文書、依頼書等・No.7120 契約書の写し、副本、謄本等・No.7123 契約金額を変更する契約書の記載金額・No.7124 消費税額等が区分記載された契約書等の記載金額・No.7131 印紙税を納めなかったとき(いずれも令和8年4月1日現在法令等)
- 国税庁 質疑応答事例(令和7年8月1日現在):工事注文書等・取引先にメール送信した電磁的記録に関する印紙税の取扱い・電磁的記録(電子契約)に係る契約金額等を記載した変更契約書の記載金額
- e-Gov 印紙税法(2条・3条・8条・20条1項〜5項・別表第一 第2号・通則3・通則4)・印紙税法施行令5条・印紙税法基本通達(21条2項・30条2項)
- 国土交通省「電磁的措置による建設工事の請負契約の締結に係るガイドライン」(令和7年9月30日)・「建設業法令遵守ガイドライン(第12版・令和8年1月)」
- e-Gov 建設業法・建設業法施行規則(13条の4〜13条の6)
- 租税特別措置法91条(軽減措置・国税庁No.7108の根拠法令として記載)
個別の契約への当てはめは、契約の内容や相手方によって変わります。迷うときは、ご相談ください。
やさしい行政書士事務所
代表行政書士 宮本 雄介
〒257-0003 神奈川県秦野市南矢名2123-1 オレンジハイツ今井2E
電話 0463-57-8330