「永住許可が取り消されることがあるって本当?」
「税金や年金を払っていないと、永住資格を失うの?」
2027年(令和9年)4月から、永住許可の「取り消し事由」が広がる予定です。
新しく追加されるのは、故意に税金・社会保険料を支払わない場合などの2つの事由。
ただ、先に安心できるポイントをお伝えすると──
病気や失業などでやむを得ず払えない場合は、取り消しの対象になりません。
「うっかり」や「払いたくても払えない」で、いきなり永住を失う制度ではないのです😊
この記事でわかること👇
・2027年4月から何が変わるのか(追加される2つの取り消し事由)
・税金・社会保険の滞納が「対象になる場合」「ならない場合」
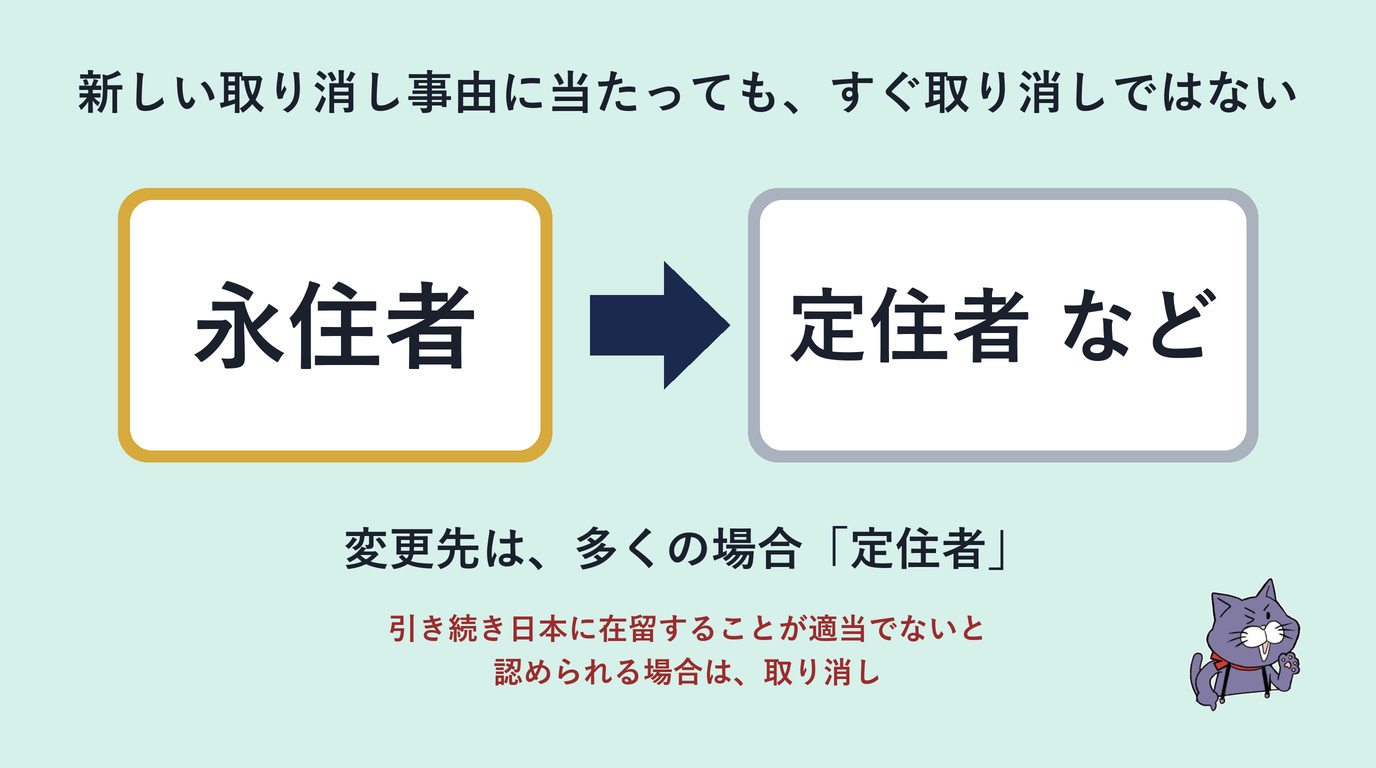
・新しい取り消し事由に当たったらどうなるのか(すぐ取り消しではなく、原則は「定住者」などへの変更)
・永住者ご本人と、外国人材を雇う会社が今からできる備え
目次
📋 結論:2027年4月から、永住許可の取り消し事由が2つ増える予定です
令和6年(2024年)に成立した入管法等の改正で、在留資格の取り消しを定める入管法第22条の4第1項に、永住者に適用される新しい取り消し事由(第8号・第9号)が追加されました(出入国在留管理庁「永住許可制度の適正化Q&A」)。
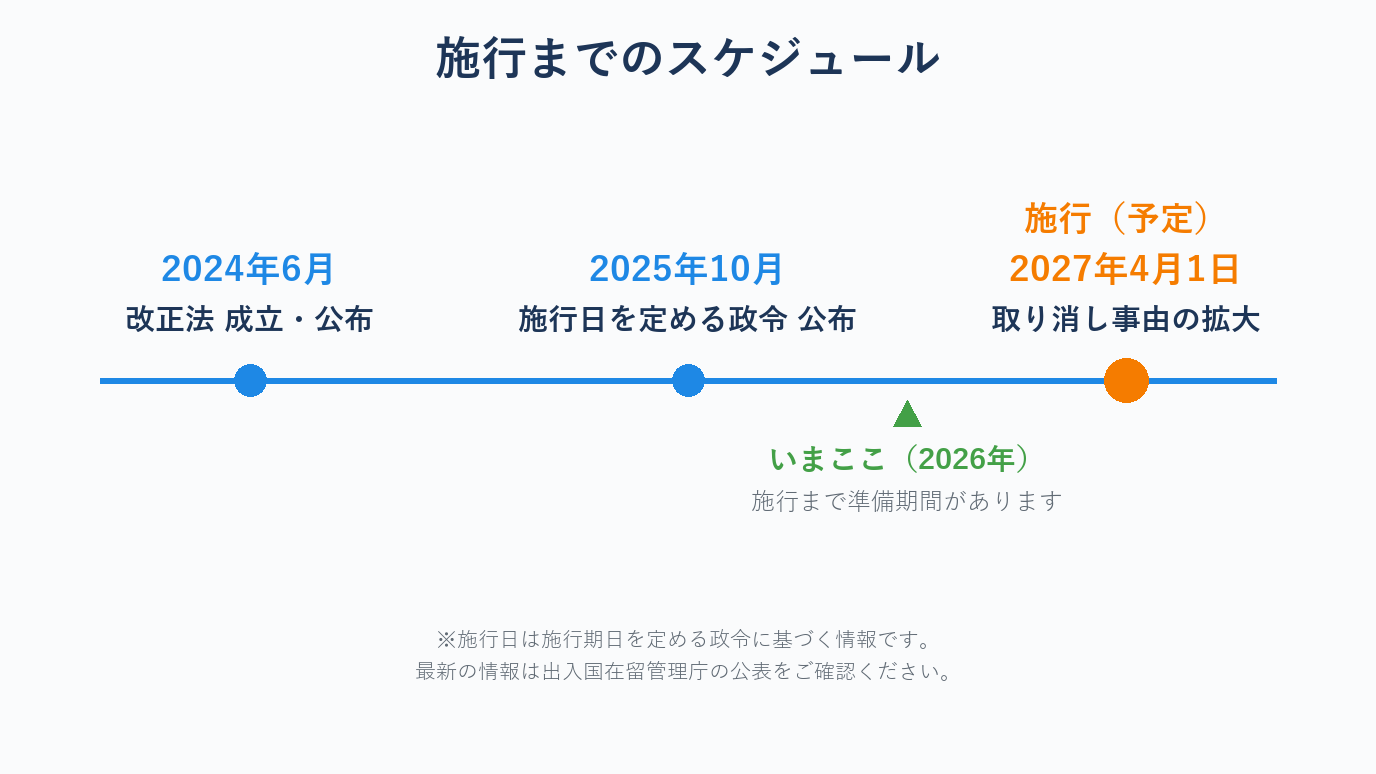
この永住許可に関する部分の施行日は、2027年(令和9年)4月1日とされています(令和7年政令第340号による指定)。
つまり、いま既に始まっている制度ではなく、「これから来る改正」です。
そして同じ2027年4月1日には、永住許可の「入口」にあたる審査の基準も動きます。2026年10月1日に「永住許可に関するガイドライン」が改定され(2026年8月4日に公表された改定案と同じ文言で確定)、改定後の基準は原則として2027年4月1日以降の申請から適用されます。入口(許可の基準)と出口(取消し)が同じタイミングで動く、というのが今回の全体像です。取消しについても、入管庁は2026年10月1日に「永住者の在留資格の取消しに関するガイドライン」を策定し、2027年4月1日から運用を開始するとしています。詳しくは永住許可のガイドライン改定とは?【2026年10月1日改定・改定案どおり確定】改定前との違いと2027年3月31日の分岐点をご覧ください。
🆕 何が変わる?追加される2つの取り消し事由
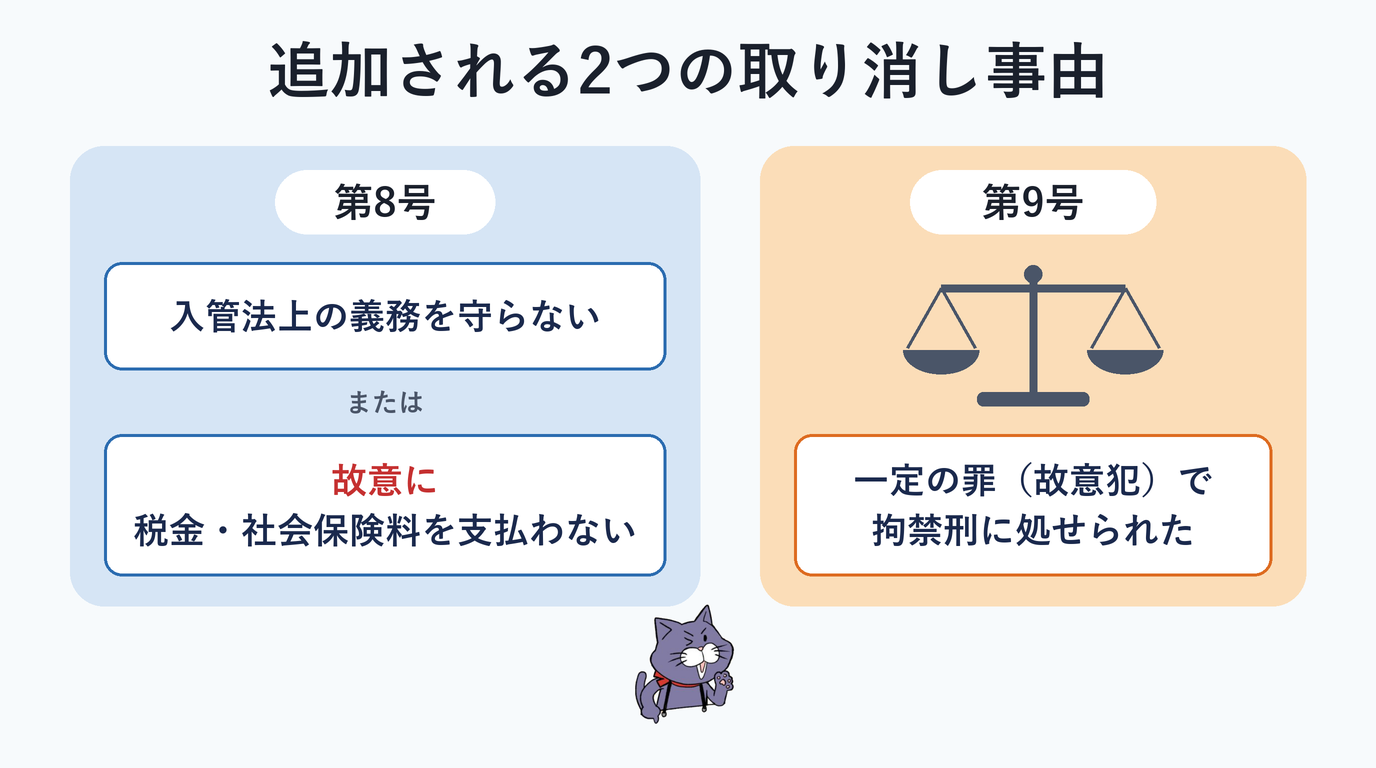
新しく追加されるのは、次の2つです(入管庁Q&Aより)。
①入管法上の義務を守らない/故意に税金・社会保険料を支払わない場合(第8号)
1つめは、入管法に定められた義務を守らない場合や、故意に公租公課(こうそこうか=税金や社会保険料など、国や自治体に納めるお金)の支払いをしない場合です。
税金・社会保険料のポイントは「故意に」という部分。
単に「滞納がある」だけで自動的に取り消し、という仕組みではありません。詳しい線引きは次の章で解説します。
一方、入管法上の義務(在留カードの有効期間の更新や再交付の申請、在留カードの携帯・提示など)には「故意に」という限定がありません。入管庁の「永住者の在留資格の取消しに関するガイドライン」は、病気や災害などの正当な理由がある場合を除き、うっかり(過失)でも取り消し事由には当たるとしたうえで、更新を忘れた・不注意で携帯しなかったという一度の不履行だけで在留資格を取り消すことは想定していないとしています。
②一定の重大な刑罰法令違反(第9号)
2つめは、一定の罪により拘禁刑に処せられた場合です。
入管庁のQ&Aでは、刑法の窃盗・詐欺・恐喝・殺人の罪や、危険運転致死傷など「一定の重大な刑罰法令違反」に限られ、いずれも故意犯が対象と説明されています。
うっかりの違反(過失)まで広く対象になるわけではなく、過失運転致死傷の罪や道路交通法違反で処罰された場合、罰金刑に処せられた場合は対象になりません。一方、取消しガイドラインでは、拘禁刑であれば刑期の長短を問わず、執行が猶予された場合も含まれるとされています。
🔍 税金・社会保険の滞納は、どこからが「取り消し」の対象?
永住者の方が一番気になるのは、ここだと思います。
入管庁のQ&Aでは、対象になる場合・ならない場合がはっきり示されています。
対象になるのは「知っていて、あえて払わない」場合
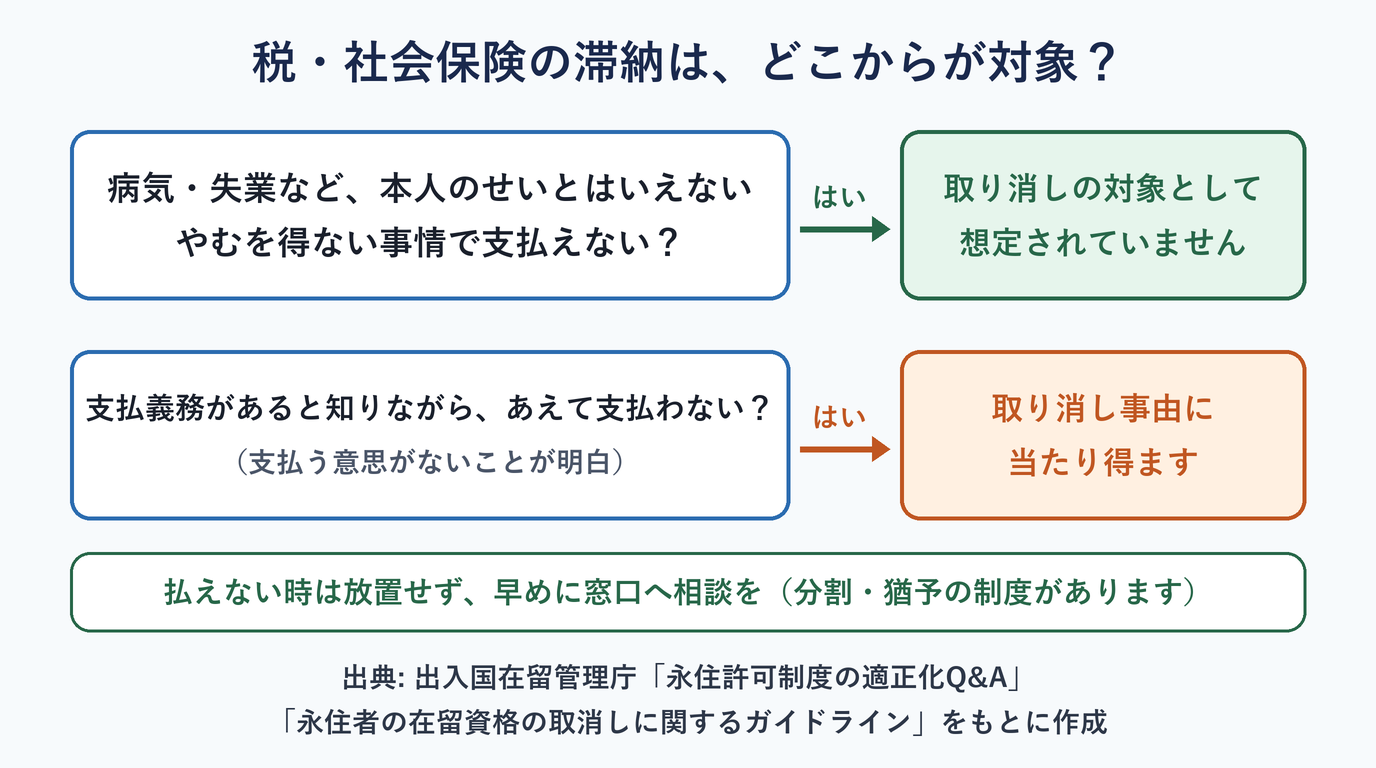
取り消しの対象として想定されているのは、次のようなケースです(入管庁Q&Aより)。
・支払義務があることを認識しているにもかかわらず、あえて支払をしない
・例えば、支払うべき公租公課があることを知っており、支払能力があるにもかかわらず、支払をしない場合など
つまり、単に支払っていない事実があるだけでなく、「知っていて」「あえて払わない」という、悪質なケースに絞った制度設計になっています。
取消しガイドラインでは、収入や財産の状況、滞納の回数・額・期間、滞納に至った経緯、ご本人の言動などを総合的に見て、支払う意思がないことが明白と認められる場合が当たるとされています。想定される例として挙げられているのは、繰り返し催告や滞納処分を受けても今後納付する意思を明らかにしない場合(督促や催告を受けているのに、支払いについて何も相談しない場合など)、分納や猶予を受けているのに約束の期限までに納付しないことを繰り返した場合、滞納処分を免れる目的で財産を隠すなどした場合などです。滞納だけでなく、申告が必要なことが明白なのに申告せず、本来支払うべき公租公課を支払わない場合も含まれます。
病気・失業などやむを得ない場合は、対象になりません
一方で、入管庁はQ&Aの中で次のように明言しています。
病気で働けなくなった、勤め先が倒産して収入が途絶えた──
そうした本人のせいとはいえない事情で支払いが難しくなった場合は、取り消しの対象として想定されていません。
取消しガイドラインも、「該当しないと想定される事例」として、①病気・災害・失業などのやむを得ない事情で支払いができない場合、②催告などに応じて支払う意思を示し、分納や猶予の措置を受けている場合、③生活保護に準じた措置を受けている場合、④給与から天引きされているのに、勤め先がその分を納めていない場合を挙げています。
大切なのは、支払いが難しくなったときに放置しないこと。
税金や保険料には、分割納付や猶予などの相談窓口があります。「払えないから黙っておく」のではなく、市役所・税務署・年金事務所に早めに相談しておくことが、結果として永住資格を守ることにもつながります。
(※納税や保険料の具体的な手続きのご相談は、税理士・社会保険労務士や各窓口の領域です。当事務所では在留資格の観点からのご相談を承ります。)
🛂 新しい取り消し事由に当たったら?──すぐ取り消しではなく、原則は「定住者」などへの変更
「取り消し事由に当たったら、すぐ日本を離れないといけないの?」という不安もあるかと思います。
入管庁のQ&Aによれば、新しい取り消し事由に当たる場合でも、直ちに在留資格を取り消して出国させるのではなく、「引き続き本邦に在留することが適当でないと認める場合」を除いて、法務大臣が職権で永住者以外の在留資格への変更を許可することとされています(入管法第22条の6)。変更後の在留資格については、「多くの場合、『定住者』の在留資格を付与することとなると考えています」と説明されています。
つまり、新しい取り消し事由に当たっても、原則は取り消しではなく「永住者」から「定住者」などへの変更という形が想定されています。変更された後も、永住許可の要件を満たせば、再度、永住許可を受けることができるとされています。
ただし、引き続き日本に在留することが適当でないと認められる場合は、変更ではなく在留資格の取り消しになります。入管庁はその例として、今後も公租公課を支払う意思がないことが明らかな場合や、犯罪傾向が進んでいる場合を挙げています。取り消しとなった場合は、30日を超えない範囲で出国のための期間が指定されます(入管法第22条の4第7項)。
どちらになるかは、取り消し事由に当たるに至った経緯やその後の在留状況などを踏まえて個別に判断され、取り消しが相当とされた場合でも、家族関係や人道上の配慮が特に必要なときは、変更にとどめる場合もあり得るとされています(取消しガイドライン)。
また、定住者に変更された場合も、永住者と違って在留期間の更新が必要になるなど、生活の安定性は大きく変わります。やはり「取り消し事由に当たらない」に越したことはありません。
📅 いつから?──施行は2027年4月1日の予定
今回の改正のこれまでの流れを整理すると、次のとおりです。
・2024年6月14日:改正法が成立(6月21日公布)
・2025年10月1日:施行日を定める政令(令和7年政令第340号)が公布
・2027年(令和9年)4月1日:永住許可に関する取り消し事由の拡大が施行される予定
施行までまだ時間があります。
慌てる必要はありませんが、「知らなかった」で不利益を受けないよう、今のうちから納付状況を整えておくのがおすすめです。
なお、取消しガイドラインでは、永住許可を受けた後、施行前に故意に公租公課を支払っていなかったことが施行後に判明した場合も、取り消し事由に当たるとされています。ただし、施行前の一時点の事情だけで直ちに在留資格を取り消すなどとするものではなく、その後の支払状況なども含めて判断されるとされています。
😊 永住者ご本人・外国人材を雇う会社が、今からできる備え
永住者ご本人ができる備えはシンプルです。
・住民税・所得税などの税金を期限どおり納める
・国民年金・国民健康保険(または勤務先の社会保険)の保険料を納める
・支払いが難しくなったら、放置せず早めに窓口へ相談する(分割・猶予の制度があります)
・納付書や領収証など、納付の記録を残しておく
外国人材を雇用している会社にとっても、他人事ではありません。
永住者の従業員がいる場合、社会保険の加入や給与からの控除が適正に行われているかは、従業員の方が安心して在留を続けるうえでも大切です(取消しガイドラインでは、給与から天引きされているのに勤め先が納めていない場合は、ご本人の「故意に公租公課の支払をしないこと」には当たらないと想定される事例とされています)。
「うちの外国人スタッフは大丈夫かな?」と気になった経営者の方は、在留資格の観点からご相談いただけます(社会保険の手続きそのものは、社会保険労務士や年金事務所などの領域です)。
在留制度は近年、変化が続いています。
経営者ビザの要件が大きく変わった経営・管理ビザ厳格化の解説記事や、在留特別許可の解説記事もあわせてどうぞ。
まとめ
最後に、この記事のポイントを整理します。
・2027年(令和9年)4月1日から、永住許可の取り消し事由が2つ追加される予定(入管法第22条の4第1項第8号・第9号)
・対象は「入管法上の義務を守らない」「故意に税金・社会保険料を払わない」(第8号)と、「一定の罪(故意犯)で拘禁刑に処せられた」(第9号)
・病気・失業などやむを得ない場合は対象外と入管庁が明言
・新しい取り消し事由に当たっても、原則は取り消しではなく「定住者」などへの変更(引き続き在留することが適当でないと認められる場合は取り消し)
・備えは「きちんと納める」「困ったら早めに相談」「記録を残す」の3つ
制度の正確な理解が、いちばんの安心材料です。
ご自身の状況で気になることがあれば、一人で抱え込まず、お気軽にご相談ください😊
📢 永住許可・在留資格のご相談は、やさしい行政書士事務所へ
「自分の場合は対象になる?」「これから永住申請を考えているけど大丈夫?」など、在留資格の観点から現状の整理をお手伝いします。
📱 LINE相談:https://line.me/R/ti/p/@292qbsfs
✉️ メール相談:https://yusukehoumu.com/お問合せ/
📞 電話:0463-57-8330
やさしい行政書士事務所(神奈川県秦野市)
※本記事は一般的な情報提供を目的としたものであり、個別の案件に対する法的助言ではありません。
※施行日(2027年4月1日)は施行期日を定める政令に基づく情報です。運用の指針として、入管庁は2026年10月1日付けで「永住者の在留資格の取消しに関するガイドライン」を策定しています(2027年4月1日から運用開始)。最新の情報は出入国在留管理庁の公表(永住許可制度の適正化Q&A)をご確認ください。